Rétrofacturation : définition, étapes et gestion d’un chargeback
Une rétrofacturation, ou chargeback, survient lorsqu’un titulaire de carte conteste un paiement auprès de sa banque. Le montant est alors repris au commerçant pendant l’examen du litige. L’entreprise peut accepter la contestation ou transmettre des preuves adaptées avant l’échéance indiquée.
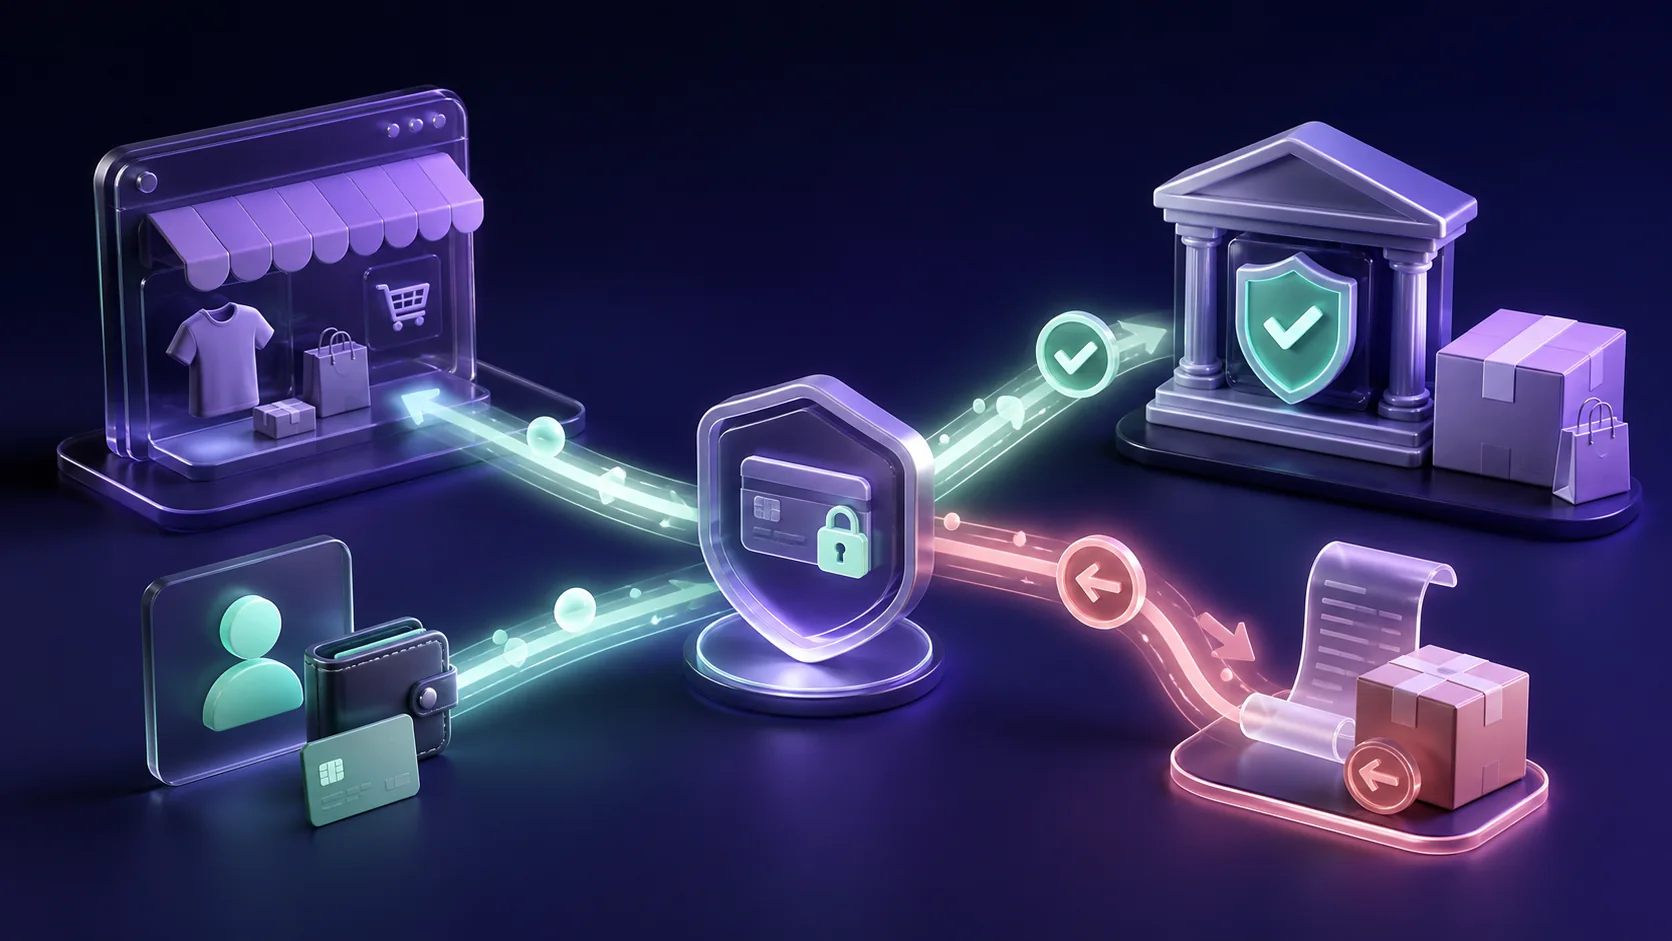
La rétrofacturation protège le titulaire d’une carte lorsqu’il ne reconnaît pas une opération, n’a pas reçu son achat ou estime que le produit ou le service ne correspond pas à la promesse. Pour le marchand, elle entraîne une reprise du paiement et peut ajouter des frais. Une SAV IA bien encadrée aide à retrouver rapidement la commande, la livraison et les échanges ; la décision de contester ou d’accepter le litige doit néanmoins rester fondée sur le motif officiel et des preuves vérifiables.
Identifiez le motif et l’échéance, vérifiez la commande, puis choisissez entre acceptation et contestation. Si vous contestez, fournissez un dossier court, chronologique et directement lié au motif. Pour prévenir les litiges, rendez le libellé bancaire reconnaissable, communiquez sur la livraison et traitez rapidement les demandes légitimes.
01Ouverture
Le titulaire contacte sa banque, qui ouvre le litige avec un motif et une échéance de réponse.
02Instruction
Le prestataire retire provisoirement le montant et transmet au marchand les informations disponibles.
03Décision
Le marchand accepte ou répond avec des preuves ; la banque émettrice statue selon les règles applicables.
Qu’est-ce qu’une rétrofacturation ?
La rétrofacturation est un mécanisme de contestation lié aux paiements par carte. Le client ne demande pas directement un remboursement au vendeur : il signale l’opération à l’établissement qui a émis sa carte. La banque transforme cette demande en litige sur le réseau de paiement, avec une catégorie, un code de motif et un calendrier.
Le prestataire de paiement informe ensuite le marchand. Le montant contesté est généralement débité de son solde, avec les frais prévus par son contrat. Si le marchand transmet un dossier recevable et obtient gain de cause, le montant peut lui être restitué. Le calendrier, les frais et les preuves admises varient selon le prestataire, le réseau, le pays et le motif.
Une rétrofacturation n’est donc ni une simple réclamation ni une preuve automatique de fraude. Elle peut venir d’une carte réellement volée, d’un colis non reçu, d’une promesse commerciale contestée, d’un abonnement oublié ou d’un libellé bancaire que le client ne reconnaît pas.
Remboursement, annulation et chargeback : les différences
| Opération | Initiateur | Conséquence principale |
|---|---|---|
| Annulation | Marchand ou système | Le paiement autorisé n’est pas capturé ou est annulé rapidement. |
| Remboursement | Marchand | Le vendeur renvoie tout ou partie du paiement au moyen d’origine. |
| Rétrofacturation | Titulaire via sa banque | Le paiement est contesté dans un processus bancaire formel. |
Le remboursement est généralement la voie normale lorsqu’une demande est légitime et que le vendeur peut encore agir. Un chargeback arrive souvent quand le client n’obtient pas de réponse, ne reconnaît pas le marchand ou préfère solliciter sa banque. Un paiement déjà remboursé intégralement ne devrait pas faire l’objet d’un second remboursement ; il faut présenter la preuve de l’opération initiale et du remboursement.
Les motifs les plus fréquents en e-commerce
Les catégories usuelles concernent la fraude, le produit non reçu, le produit non conforme, le crédit non traité, un paiement dupliqué ou un abonnement résilié mais encore facturé. Chaque motif appelle une réponse différente. Une preuve de livraison ne répond pas, à elle seule, à une contestation portant sur la conformité du produit.
Commencez par lire le motif exact plutôt que d’envoyer tout le dossier client. Vérifiez ensuite la cohérence entre la commande, le paiement, l’identité, l’adresse, l’expédition, les conditions acceptées et les échanges. Le but n’est pas d’accumuler des pages : il est de démontrer clairement pourquoi le débit était valide ou pourquoi la prestation a été fournie.
Que faire lorsqu’un chargeback arrive ?
Notez immédiatement la date limite. Assignez le dossier à une personne, figez les éléments utiles et évitez les réponses contradictoires. Contrôlez si un remboursement a déjà été émis, si une autre contestation existe et si la commande présente un risque particulier. Contactez le client seulement si cela peut clarifier la situation, sans pression ni promesse impossible.
Acceptez le litige lorsque les faits donnent raison au client, que la valeur du dossier ne justifie pas le traitement ou que les preuves sont insuffisantes. Contestez lorsque la transaction est légitime et que vous possédez des éléments précis. Une contestation systématique gaspille du temps et peut dégrader la qualité des dossiers importants.
Mesurez vos rétrofacturations
Utilisez une période identique pour les paiements et les litiges. Le résultat reste indicatif : les réseaux et prestataires peuvent employer leurs propres méthodes de calcul.
Construire un dossier de preuves utile
Présentez les faits dans l’ordre : commande, validation, exécution, livraison, éventuelle utilisation et échanges. Ajoutez uniquement les pièces liées au motif. Pour un colis prétendument non reçu, utilisez l’adresse, le suivi détaillé, la preuve de remise et les messages où le client confirme une information pertinente. Pour un service numérique, montrez la création du compte, les connexions ou l’utilisation effective.
Pour une contestation de conformité, fournissez la fiche produit ou l’offre telle qu’elle était au moment de l’achat, les conditions acceptées, les photos utiles et la réponse apportée. Pour un abonnement, montrez le consentement, la fréquence annoncée, les rappels pertinents, l’historique d’usage et la date de résiliation. Masquez les données qui ne sont pas nécessaires au dossier.
Évitez les captures illisibles, les longs blocs de texte et les affirmations sans pièce associée. N’inventez jamais une date, une signature ou un événement de livraison. Un dossier bref et structuré est plus facile à examiner qu’une archive complète du compte client.
Prévenir les rétrofacturations
La prévention commence avant le paiement. Affichez un nom marchand cohérent, un libellé bancaire reconnaissable, des coordonnées de contact visibles et des conditions compréhensibles. Décrivez précisément le produit, le délai, le renouvellement et la politique de retour. Utilisez les contrôles d’authentification et de risque proposés par votre prestataire selon votre activité.
Après l’achat, envoyez une confirmation claire, des mises à jour de livraison et un accès simple au support. Répondez vite aux demandes de remboursement ou d’annulation légitimes. Lorsqu’une commande paraît réellement frauduleuse et n’a pas encore été exécutée, un remboursement préventif peut éviter la perte du produit et un litige, sous réserve de votre situation et des protections dont vous disposez.
Analysez les litiges par motif, produit, pays, canal et transporteur. Une hausse « produit non reçu » peut révéler un problème de suivi ou de promesse. Des contestations « paiement non reconnu » peuvent signaler un libellé bancaire confus. L’objectif est de corriger la cause, pas seulement de gagner davantage de dossiers.
Suivre les bons indicateurs
Suivez le nombre et le montant des rétrofacturations, le taux rapporté aux paiements, la part par motif, le délai de réponse et le taux de succès des contestations. Ajoutez le coût opérationnel et les frais éventuels pour obtenir une vision économique complète. Segmentez sans tirer de conclusion sur un volume trop faible.
Les réseaux et prestataires peuvent calculer leurs indicateurs avec d’autres fenêtres, dénominateurs ou dates. Votre tableau interne sert au pilotage ; le tableau du prestataire reste la référence pour les seuils contractuels ou les programmes de surveillance. Consultez les règles à jour de votre fournisseur avant toute décision sensible.
Questions fréquentes
Qu’est-ce qu’une rétrofacturation bancaire ?
C’est l’annulation d’un paiement par carte après une contestation ouverte par le titulaire auprès de sa banque. Le marchand peut accepter le litige ou répondre avec des preuves avant l’échéance.
Combien de temps dure un chargeback ?
La durée dépend du motif, du réseau, de la banque et du prestataire. Le marchand doit surtout respecter la date limite affichée dans son outil de paiement.
Peut-on contester toutes les rétrofacturations ?
Non. Il vaut mieux accepter les litiges justifiés ou impossibles à documenter et réserver la contestation aux transactions légitimes soutenues par des preuves adaptées.
Quelles preuves faut-il conserver ?
Commande, consentement, conditions applicables, adresse, suivi, preuve de livraison ou d’utilisation, remboursement éventuel et échanges avec le client. La sélection dépend toujours du motif.
À retenir
La rétrofacturation est un processus bancaire distinct du remboursement. Pour la gérer correctement, identifiez le motif, respectez l’échéance et choisissez lucidement entre acceptation et contestation. Les preuves doivent être chronologiques, lisibles et directement liées au désaccord. La meilleure stratégie reste préventive : paiement reconnaissable, promesse claire, livraison suivie, support accessible et analyse régulière des causes.