Paiement refusé avec un solde positif : causes et solutions
Un paiement peut être refusé malgré un solde positif parce que la banque ne vérifie pas uniquement l’argent disponible. Elle contrôle aussi le plafond, les données de la carte, l’authentification, les paramètres d’achat en ligne et ses signaux de sécurité. Le bon réflexe consiste à lire le motif disponible, corriger ce qui peut l’être, puis éviter les essais répétés.
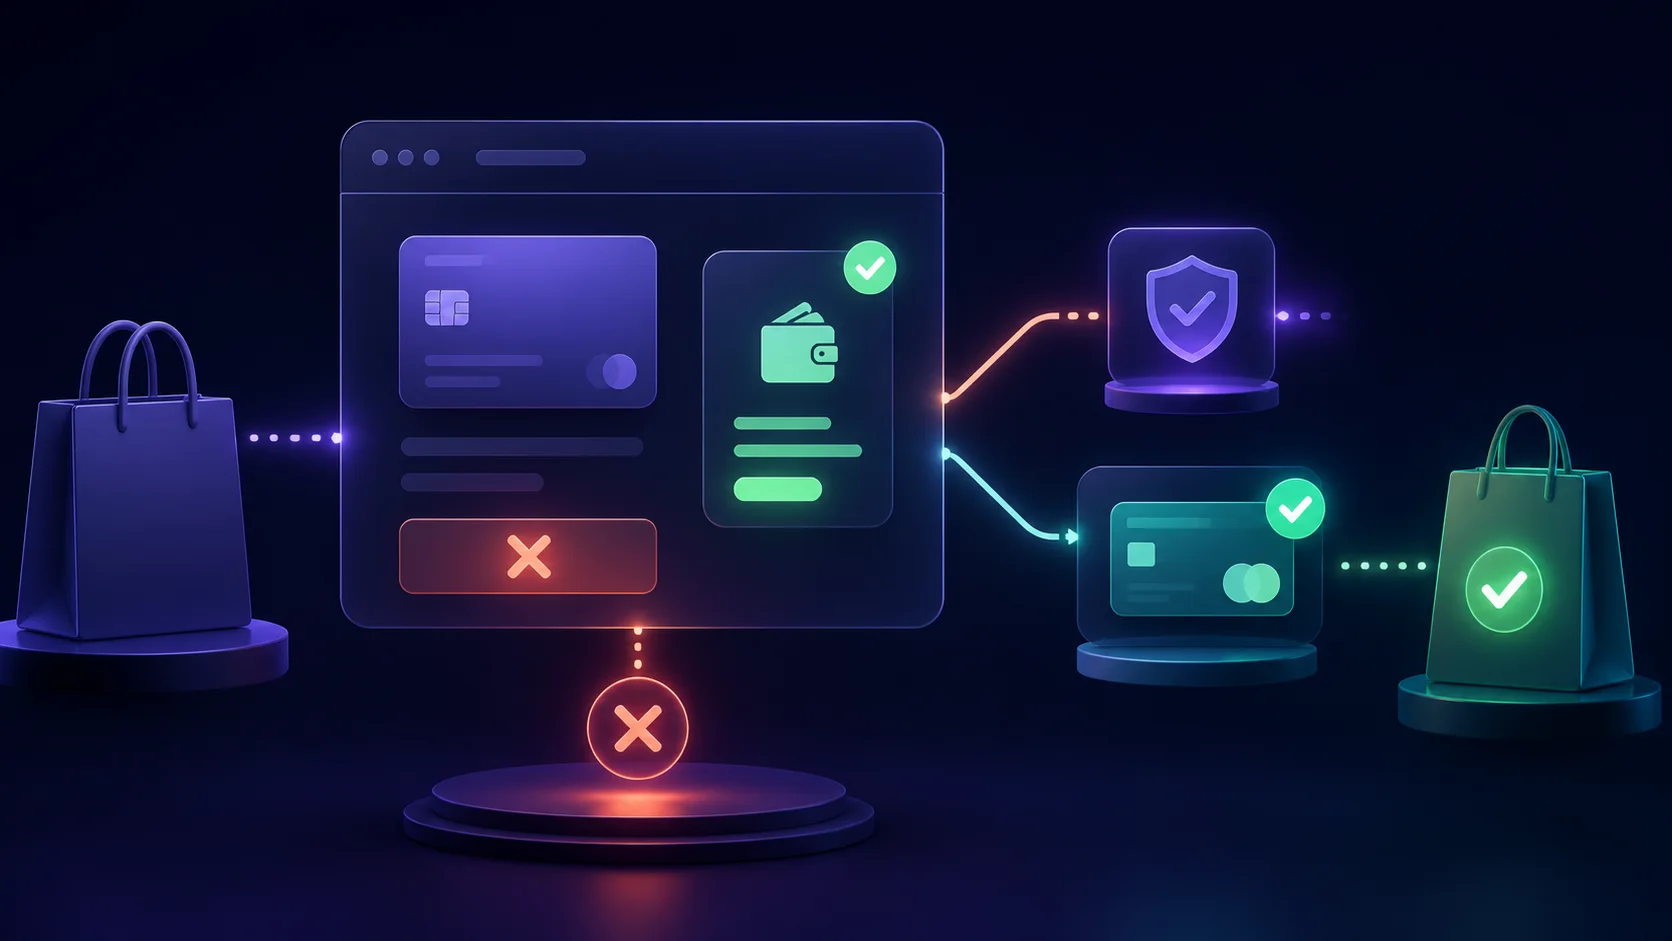
Lorsqu’un client signale « ma carte est refusée alors que j’ai de l’argent », le service client ne doit ni accuser sa banque ni conclure à un manque de fonds. Une automatisation du service client bien encadrée peut reprendre le motif transmis, proposer une prochaine étape sûre et conserver le contexte ; elle ne doit jamais inventer la cause exacte d’une décision bancaire.
Vérifiez le message du prestataire, demandez au client de contrôler ses données et l’authentification, puis proposez un autre moyen de paiement si le refus persiste. En cas de motif générique, seule la banque émettrice peut souvent expliquer sa décision au titulaire.
01Lire le signal
Identifiez le statut et le motif réellement reçus : données incorrectes, authentification, fonds, plafond ou refus générique.
02Corriger sans deviner
Demandez uniquement les vérifications utiles. N’annoncez jamais une cause bancaire qui n’apparaît pas dans les informations disponibles.
03Récupérer la vente
Après une correction, autorisez un essai propre. Sinon, proposez un autre moyen de paiement ou une prise de contact avec la banque.
Pourquoi le solde positif ne suffit-il pas ?
Le solde affiché dans une application bancaire correspond à une information comptable ou disponible à un instant donné. L’autorisation d’un paiement est une décision séparée, prise en quelques secondes par la banque émettrice et les systèmes de paiement. Elle tient compte du montant, du plafond de la carte, de son statut, du canal utilisé et de contrôles de sécurité.
Des opérations en attente peuvent aussi réduire la somme réellement mobilisable. Une caution, une préautorisation ou un paiement récent peut ne pas apparaître de la même façon selon la banque. Le client peut donc voir un solde positif tout en rencontrant une limite temporaire. Le marchand n’a généralement pas accès à ces détails privés.
Enfin, une carte autorisée en magasin peut être désactivée pour les achats en ligne, à l’étranger ou dans certaines catégories de commerçants. Un paiement peut aussi demander une authentification forte qui n’a pas été terminée. Toutes ces situations produisent le même résultat visible — un refus — mais nécessitent des réponses différentes.
Les causes fréquentes d’un paiement refusé
Plafond atteint ou autorisation temporaire
Le plafond de paiement peut être journalier, hebdomadaire ou glissant. Il ne correspond pas au solde. Une somme disponible de 2 000 € ne garantit donc pas qu’un achat de 300 € passera si le plafond restant est inférieur. Une préautorisation d’hôtel, de location ou de carburant peut également immobiliser une partie de la capacité disponible.
Données de carte ou adresse incorrectes
Un numéro, une date d’expiration, un cryptogramme ou un code postal erroné peut bloquer l’autorisation. Le message présenté au client doit rester précis et simple : vérifier les informations puis les saisir à nouveau. Il ne faut jamais demander au client d’envoyer les données complètes de sa carte par e-mail ou messagerie.
Authentification 3D Secure incomplète
Le paiement en ligne peut nécessiter une validation dans l’application bancaire, un code ou une autre étape d’authentification. Une fenêtre fermée trop tôt, une notification expirée ou un retour incomplet vers la boutique peut laisser le paiement en échec. Le client peut recommencer depuis une session propre après avoir vérifié que son application bancaire fonctionne.
Blocage de sécurité ou refus générique
Une banque peut refuser une opération jugée inhabituelle : montant, localisation, rythme des tentatives ou nouveau marchand. Le prestataire ne reçoit pas toujours le motif détaillé. Un code générique ne signifie ni fraude certaine ni absence d’argent. Pour protéger la confidentialité, la banque fournit souvent les précisions uniquement au titulaire.
Carte non compatible ou incident temporaire
Certaines cartes ne permettent pas tous les types d’achat, devises, paiements récurrents ou transactions internationales. Une indisponibilité de la banque, du réseau ou du prestataire peut aussi provoquer un échec temporaire. Dans ce cas, un autre moyen de paiement est souvent plus efficace qu’une série de nouveaux essais identiques.
Que doit faire le client ?
Le client peut commencer par relire les données saisies, vérifier la date d’expiration et confirmer que les paiements en ligne sont activés. Il peut ensuite consulter son plafond et les opérations en attente depuis son espace bancaire. Si une authentification a été demandée, il doit s’assurer qu’elle a été validée jusqu’au retour vers la boutique.
Si le message indique une erreur corrigible, un nouvel essai suffit souvent. S’il s’agit d’un refus générique, d’un blocage ou d’un plafond, mieux vaut utiliser une autre carte ou contacter la banque. Le client doit éviter d’enchaîner les tentatives sans modification : cela ne révèle pas la cause et peut déclencher des contrôles supplémentaires.
Choisissez la bonne réponse au refus
Utilisez le motif réellement transmis par le prestataire. Si le motif est générique, ne devinez pas la situation bancaire du client.
Comment le commerçant doit-il répondre ?
La réponse idéale reprend les faits connus : le paiement n’a pas été autorisé et aucune commande payée ne doit être annoncée tant que le statut n’est pas confirmé. Indiquez ensuite la vérification adaptée au motif. Si aucune raison précise n’est disponible, dites-le clairement et orientez le client vers sa banque ou un autre moyen de paiement.
Ne demandez jamais une photo recto-verso de la carte, le code complet ou les identifiants bancaires. Ne promettez pas non plus qu’un nouvel essai passera. Le support peut confirmer si une commande existe, si un paiement a réussi et si une autorisation est seulement en attente ; il ne peut pas forcer la banque à accepter l’opération.
Lorsque plusieurs tentatives existent, rapprochez-les par commande et par client pour éviter les doublons. Si une tentative finit par réussir, vérifiez que les précédentes n’ont pas créé d’autres commandes. Si le client voit une somme « en attente » après un refus, expliquez qu’il peut s’agir d’une autorisation temporaire et invitez-le à consulter sa banque pour le délai exact.
Réduire les refus sans dégrader la sécurité
Un checkout clair réduit les erreurs de saisie : champs lisibles, validation immédiate, compatibilité mobile et retour compréhensible après l’authentification. Affichez les moyens de paiement acceptés avant la dernière étape. Conservez la commande en attente le temps nécessaire pour permettre une reprise, sans créer plusieurs paniers ou commandes identiques.
Les messages d’échec doivent transformer un code technique en action compréhensible. « Vérifiez le cryptogramme » est utile lorsqu’il est réellement incorrect. « Votre banque a refusé ce paiement ; essayez un autre moyen ou contactez-la » convient à un refus générique. Évitez « fonds insuffisants » si cette information n’a pas été transmise.
Suivez le taux de paiement accepté, les refus par motif, appareil, pays, moyen de paiement et étape du parcours. Analysez séparément les refus bancaires, les erreurs techniques et les abandons. Une hausse soudaine sur tous les moyens peut indiquer un incident d’intégration ; une hausse localisée sur une carte ou un pays appelle une autre enquête.
Relancer un paiement refusé sans harceler
Pour un achat ponctuel, envoyez au maximum un rappel utile avec un lien sécurisé vers la reprise du paiement. Pour un abonnement, utilisez les mécanismes de relance du prestataire et invitez le client à mettre à jour son moyen de paiement. La fréquence doit rester proportionnée et respecter les indications du réseau, qui peut limiter les nouvelles tentatives.
Une bonne relance ne cache pas l’échec. Elle précise que la commande ou le renouvellement n’est pas confirmé, propose une action simple et donne accès au support. Si le prestataire recommande de ne pas réessayer, suivez cette indication et demandez un nouveau moyen de paiement.
Questions fréquentes
Pourquoi ma carte est refusée alors que j’ai de l’argent ?
Un plafond, une authentification incomplète, un paramètre d’achat en ligne, une donnée incorrecte ou un contrôle de sécurité peut bloquer l’opération indépendamment du solde.
Le commerçant peut-il débloquer le paiement ?
Non. Il peut corriger son parcours, présenter une nouvelle tentative ou proposer un autre moyen, mais seule la banque ou le prestataire décide de l’autorisation.
Pourquoi une somme apparaît-elle en attente après un refus ?
Une autorisation temporaire peut parfois rester visible avant d’être libérée. Le délai dépend de la banque ; le titulaire doit la contacter si l’affichage persiste.
Combien de fois faut-il réessayer ?
Une nouvelle tentative est pertinente après une correction ou une authentification terminée. Sans changement, mieux vaut proposer une alternative plutôt que multiplier les essais.
À retenir
Un paiement refusé avec un solde positif n’est pas incohérent : la banque évalue bien plus que le solde. Pour aider correctement le client, partez du motif transmis, protégez ses données, corrigez uniquement ce qui peut l’être et proposez rapidement une solution de remplacement. Côté marchand, des messages précis, une reprise de checkout propre et un suivi des motifs récupèrent davantage de ventes sans affaiblir la sécurité.